Les retards de paiement pèsent lourdement sur la trésorerie des entreprises françaises. Selon l’Observatoire des délais de paiement de la Banque de France, l’absence de retards aurait permis aux PME de disposer de 15 milliards d’euros de trésorerie supplémentaire en 2024. Face à cet enjeu, la gestion du poste client ne se résume pas à relancer les factures échues : elle commence dès l’émission de la facture et se déploie sur l’ensemble du cycle order to cash.
Professionnaliser ce cycle suppose de sécuriser les créances en amont, de structurer le suivi des encours et d’organiser les relances de façon progressive plutôt que de traiter les impayés dans l’urgence. Chaque étape — facturation, suivi, relance, gestion des litiges, recouvrement — conditionne la suivante : une facture incomplète génère un litige, un litige non tracé bloque l’encaissement, et l’encaissement manqué fragilise la trésorerie.
Cet article détaille les bonnes pratiques actionnables pour piloter votre poste client de bout en bout, identifier les clients à risque avant l’impayé, et instaurer une culture cash dans votre organisation.
Qu’est-ce que le poste client et pourquoi pèse-t-il sur la trésorerie ?
Le poste client désigne l’ensemble des créances détenues par une entreprise sur ses clients à la suite de ventes de biens ou de prestations de services. Ces créances constituent un actif au bilan, mais tant qu’elles ne sont pas encaissées, elles ne génèrent aucune trésorerie disponible. Le montant total des créances non encore réglées forme les encours clients, exprimés en euros et ventilés selon leur degré d’exigibilité.
Le DSO (Days Sales Outstanding), ou délai moyen de paiement, mesure le nombre de jours moyen qui s’écoule entre l’émission d’une facture et son encaissement effectif. Selon l’AFDCC, le DSO utilise la méthode de l’épuisement du chiffre d’affaires pour déterminer ce nombre de jours représentatif du cycle de paiement. Un DSO allongé signale que les créances restent immobilisées plus longtemps, gonflant mécaniquement le besoin en fonds de roulement.
Le cycle order to cash (de la commande à l’encaissement) englobe toutes les étapes de la relation commerciale et financière avec le client : acceptation de la commande, livraison, facturation, suivi des encours, relance, recouvrement et encaissement. Chaque maillon faible dans cette chaîne se répercute en aval : un retard d’émission de la facture, une donnée client erronée, un litige non résolu freinent ou bloquent l’encaissement.
Les trois notions clés à retenir
- Le poste client regroupe les créances dues par vos clients après vente ou prestation.
- Les encours clients mesurent le montant total non encore encaissé, ventilé par échéance.
- Le DSO exprime en jours le délai moyen entre émission de facture et encaissement effectif.
Les retards de paiement alourdissent directement le BFR (besoin en fonds de roulement) : l’entreprise doit financer ses charges courantes — salaires, fournisseurs, loyers — alors que ses créances clients restent bloquées. Une PME dont le DSO passe de 45 à 60 jours immobilise mécaniquement 15 jours de chiffre d’affaires supplémentaires, sans encaissement correspondant. Cette dégradation peut nécessiter un recours accru au crédit court terme, avec des frais financiers associés, ou générer des tensions de trésorerie qui fragilisent l’activité.
Pour gagner en visibilité sur ces encours et anticiper les tensions de trésorerie, certaines solutions de gestion automatisée du poste client permettent de suivre en temps réel les sommes échues et à venir. À titre d’exemple, des plateformes comme Clearnox proposent selon la marque un tableau de bord centralisé des encours client permettant de prioriser les relances. Ces outils ne remplacent pas une démarche structurée, mais peuvent faciliter le suivi opérationnel lorsqu’ils s’intègrent dans un processus formalisé.
Facturation : quelles bonnes pratiques pour des créances saines dès l’émission ?
Sécuriser le recouvrement commence avant même l’émission de la facture. Des conditions de paiement mal définies, une facture incomplète ou un envoi tardif créent des blocages évitables qui allongent le DSO et multiplient les litiges.
Sécuriser les conditions de paiement dès la phase contractuelle
Les délais de paiement interentreprises sont encadrés par le Code de commerce : sauf accord spécifique, le délai légal est de 30 jours fin de mois ou 45 jours date de facture. Selon le Médiateur des entreprises, le non-respect de ces délais déclenche automatiquement des pénalités de retard et une indemnité forfaitaire de 40 euros due dès le premier jour de retard.
Intégrer ces mentions contractuelles dès le devis ou les conditions générales de vente (CGV) renforce votre position en cas de retard. Les éléments à formaliser incluent le délai convenu, le taux de pénalités de retard applicable (au minimum trois fois le taux d’intérêt légal), et l’indemnité forfaitaire pour frais de recouvrement. Cette précision contractuelle devient un levier opérationnel lors de la relance : vous pouvez rappeler au client les pénalités encourues, documentées dès l’origine.
Fiabiliser les données clients avant émission
Une facture bloquée en paiement pour cause de numéro de bon de commande manquant, d’adresse erronée ou de contact facturation obsolète génère un retard évitable. Avant d’émettre une facture, vérifiez systématiquement les éléments suivants :
- identité complète du client (raison sociale, SIREN, adresse de facturation) ;
- coordonnées du service comptabilité fournisseurs et du contact facturation ;
- bon de commande ou référence contractuelle exigée par le client ;
- conditions de paiement convenues et mode de règlement préférentiel.
Centraliser ces informations dans un référentiel client unique, accessible aux équipes commerciales et comptables, limite les erreurs de saisie et accélère le traitement.
Vérifier la conformité des mentions obligatoires
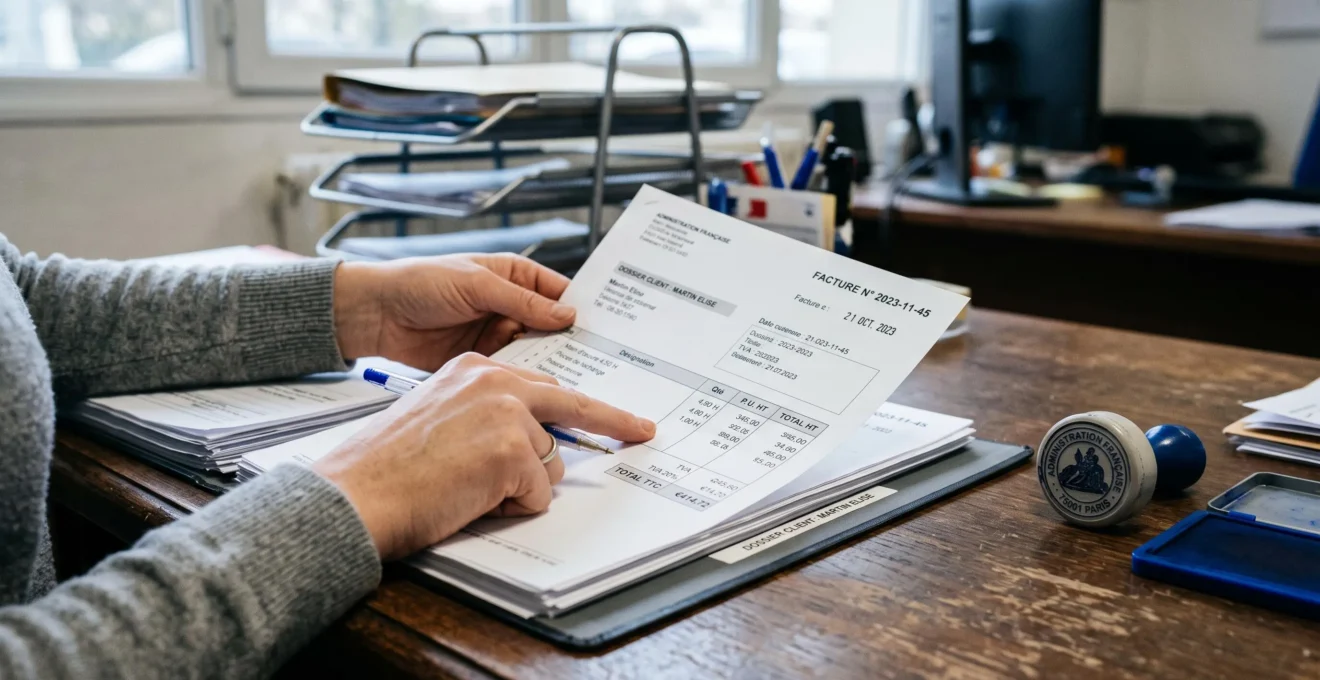
Une facture non conforme aux mentions légales peut être contestée par le client, retardant l’encaissement ou exposant l’entreprise à des sanctions administratives. Les mentions obligatoires en France, rappelées par la Direction générale des finances publiques, comprennent notamment : numéro de facture unique et séquentiel, date d’émission et date de vente ou de prestation, identité complète de l’émetteur et du destinataire (raison sociale, adresse, SIREN), descriptif détaillé des biens ou services, prix unitaire hors taxes, taux et montant de TVA, montant total TTC, et conditions de paiement (délai, pénalités de retard, indemnité forfaitaire).
Automatiser l’insertion de ces mentions dans le modèle de facture limite les oublis et renforce la conformité.
Accélérer l’envoi de la facture après livraison
Chaque jour perdu entre la livraison et l’émission de la facture allonge mécaniquement le DSO. Si votre délai contractuel est de 30 jours fin de mois mais que vous émettez la facture dix jours après la livraison, vous perdez dix jours de trésorerie sans qu’aucun retard client ne soit en cause. Fixer un objectif interne d’émission sous 24 à 48 heures après livraison réduit cette friction et facilite la gestion prévisionnelle de trésorerie.
Comment structurer le suivi des encours et les relances clients ?
Une fois la facture émise dans les règles, le suivi des encours et la relance structurée deviennent les leviers opérationnels pour sécuriser l’encaissement. Agir de façon progressive, documentée et régulière préserve la relation commerciale tout en garantissant le recouvrement.
Organiser le suivi des encours avec une balance âgée
La balance âgée (ou balance par antériorité de créances) classe les encours clients par tranche d’échéance : factures non échues, échues depuis moins de 30 jours, de 30 à 60 jours, de 60 à 90 jours, et au-delà. Ce découpage permet d’identifier rapidement les créances à risque et de prioriser les relances.
Compléter cette vision par un suivi des promesses de paiement obtenues lors des relances renforce la traçabilité : si un client s’engage à régler une facture à une date précise, cette information doit être consignée et faire l’objet d’un contrôle à échéance. Un tableau de bord consolidant ces éléments — sommes échues, à venir, promesses — offre une visibilité temps réel sur l’état du poste client.
Prioriser les relances selon le risque et le montant
Toutes les factures échues ne présentent pas le même degré d’urgence. Prioriser vos relances en croisant plusieurs critères permet de concentrer vos efforts là où ils produisent le plus d’effet :
- montant de la créance : une facture de plusieurs milliers d’euros échue mérite une relance immédiate ;
- ancienneté du retard : au-delà de 60 jours, le taux de recouvrement chute significativement ;
- historique de paiement du client : un client habituellement ponctuel retardé pour la première fois diffère d’un mauvais payeur récidiviste ;
- situation du client : une entreprise en difficulté financière repérée dans la presse ou via un scoring nécessite une escalade rapide.
Le scoring des comportements de paiement, fondé sur ces critères, permet de segmenter votre portefeuille clients entre clients fiables, à surveiller, et à risque. Cette segmentation oriente ensuite le canal de relance (email, téléphone, courrier recommandé) et la tonalité adoptée.
Construire un plan de relance progressif et régulier
Un plan de relance structuré se déploie en plusieurs étapes, du rappel courtois à la mise en demeure, avec un délai fixe entre chaque palier. Un exemple de séquence type pourrait être le suivant :
- J+0 (échéance)
Email automatique de rappel courtois mentionnant l’échéance de la facture.
- J+7
Email personnalisé de relance, rappelant le montant, la date d’échéance et les pénalités applicables.
- J+15
Appel téléphonique pour comprendre les raisons du retard, négocier un échéancier ou obtenir une promesse de paiement documentée.
- J+30
Email ferme ou courrier recommandé rappelant les conditions contractuelles et annonçant une éventuelle escalade.
- J+45
Mise en demeure formelle, préalable à une procédure de recouvrement contentieux.
Ce séquençage doit être adapté à votre contexte (taille des factures, secteur d’activité, nature de la relation client), mais le principe reste constant : régularité, progressivité, traçabilité. Documenter chaque relance — date, canal, réponse obtenue — dans un historique consultable facilite ensuite le pilotage et la justification en cas de litige ou de contentieux.
Des outils de gestion automatisée du poste client peuvent piloter cette séquence en déclenchant les relances automatiquement selon les échéances paramétrées, et en consolidant l’historique des échanges. Pour approfondir les techniques de réduction des délais de paiement, vous pouvez consulter des ressources complémentaires sur la façon de réduire les retards grâce à un pilotage structuré des créances.
Anticiper les clients à risque avant l’impayé
Identifier les signaux d’alerte permet d’agir avant que le retard ne devienne un impayé définitif. Plusieurs indicateurs comportementaux doivent attirer votre attention : allongement progressif des délais de paiement (un client qui payait à 30 jours passe à 45 puis 60 jours), contestations ou demandes d’avoir multiples sans motif valable, promesses de paiement non tenues de façon répétée, difficultés financières repérées (presse, tribunaux, notation dégradée).
Dès qu’un client bascule dans cette catégorie à risque, plusieurs leviers peuvent être activés : relance renforcée et plus fréquente, demande d’acompte ou de règlement anticipé sur les nouvelles commandes, limitation de l’encours autorisé, voire suspension des livraisons en cas de dépassement critique. Ces mesures ne visent pas à rompre la relation commerciale, mais à sécuriser la trésorerie face à un risque avéré.
Litiges et recouvrement : comment gérer les cas difficiles sans dégrader la relation client ?
Malgré une facturation rigoureuse et des relances structurées, certains clients contestent les factures ou refusent de régler. La gestion des litiges et le passage au recouvrement contentieux nécessitent une approche méthodique, documentée et proportionnée.
Centraliser et tracer les litiges clients
Un litige non tracé se perd, s’oublie ou se traite plusieurs fois. Centraliser l’ensemble des contestations dans un système unique — qu’il s’agisse d’un logiciel dédié, d’un tableau partagé ou d’un module de gestion intégré — garantit qu’aucune réclamation ne reste sans réponse. Chaque litige doit être documenté avec les informations suivantes : date de réception, nature de la contestation (erreur de quantité, tarif, qualité, livraison), facture concernée, montant contesté, échanges et pièces justificatives, décision prise (avoir, correction, refus), date de clôture.
Analyser régulièrement les causes récurrentes de litiges permet d’identifier les dysfonctionnements amont : si de nombreuses factures sont contestées pour défaut de bon de commande, le processus de vente doit être renforcé. Si les litiges portent systématiquement sur les quantités, un contrôle qualité ou une procédure de validation de livraison peut être instauré. Cette boucle de rétroaction transforme le traitement des litiges en levier d’amélioration continue.
Analyser les causes récurrentes pour agir en amont
Les litiges fréquents révèlent souvent des failles dans le cycle order to cash. Une typologie des litiges pourrait distinguer :
- litiges documentaires : bon de commande manquant, adresse de livraison erronée, facture incomplète ;
- litiges commerciaux : désaccord sur le prix, remise non appliquée, prestation jugée non conforme ;
- litiges logistiques : quantité livrée différente de la commande, casse, retard de livraison ;
- litiges internes chez le client : procédure de validation bloquée, changement de contact, réorganisation du service comptabilité.
Chaque type de litige appelle une réponse spécifique. Un litige documentaire peut être résolu rapidement par l’envoi d’une pièce manquante, tandis qu’un litige commercial peut nécessiter une négociation ou un avoir partiel. Un litige interne chez le client échappe à votre contrôle direct, mais une relance courtoise auprès du bon interlocuteur peut débloquer la situation.
Du recouvrement amiable au contentieux : connaître les étapes et leurs limites
Lorsque les relances amiables restent sans effet et qu’aucun litige objectif ne justifie le non-paiement, le passage au recouvrement contentieux peut s’imposer. Ce processus suit une gradation réglementée :
- Recouvrement amiable :
Relances téléphoniques, emails et courriers simples visant à obtenir le paiement sans procédure judiciaire. Cette phase préserve la relation commerciale et reste peu coûteuse.
- Mise en demeure :
Courrier recommandé avec accusé de réception signifiant formellement au débiteur son obligation de payer, dernier préalable avant action en justice.
- Recouvrement judiciaire :
Procédures comme l’injonction de payer (rapide, sans débat contradictoire si la créance est certaine, liquide et exigible) ou l’assignation en paiement devant le tribunal compétent.
- Voies d’exécution :
Saisies sur comptes bancaires, saisies-ventes, saisies sur salaires, nécessitant un titre exécutoire et l’intervention d’un huissier.
Chaque étape engage des coûts (frais de justice, honoraires d’huissier ou de société de recouvrement) et un risque de rupture définitive de la relation commerciale. La décision de basculer du recouvrement amiable au contentieux doit tenir compte du montant en jeu, de l’ancienneté de la créance, de la situation financière du débiteur (une entreprise en liquidation judiciaire rend le recouvrement incertain), et de l’intérêt stratégique du client.
Limite importante : Les informations présentées ici constituent des repères généraux sur le recouvrement de créances en France. Elles ne remplacent en aucun cas un conseil juridique ou financier personnalisé adapté à votre situation. Toute décision d’engager une procédure contentieuse doit être validée avec un professionnel compétent (avocat, huissier, société de recouvrement spécialisée).
Instaurer une culture cash : les actions à mettre en place dès maintenant
Professionnaliser la gestion du poste client ne repose pas uniquement sur des outils ou des processus : elle suppose une culture cash partagée par l’ensemble de l’organisation. Comptabilité, ventes, direction et opérations doivent aligner leurs objectifs autour d’un même impératif : sécuriser l’encaissement.
Faire collaborer comptabilité, ventes et direction autour du cash
Les objectifs des équipes commerciales (croissance du chiffre d’affaires, relation client) et ceux de la comptabilité (recouvrement, conformité) peuvent sembler contradictoires. Un commercial hésite à relancer fermement un client stratégique de peur de perdre une vente future, tandis que le service comptabilité mesure sa performance au DSO et au taux de recouvrement.
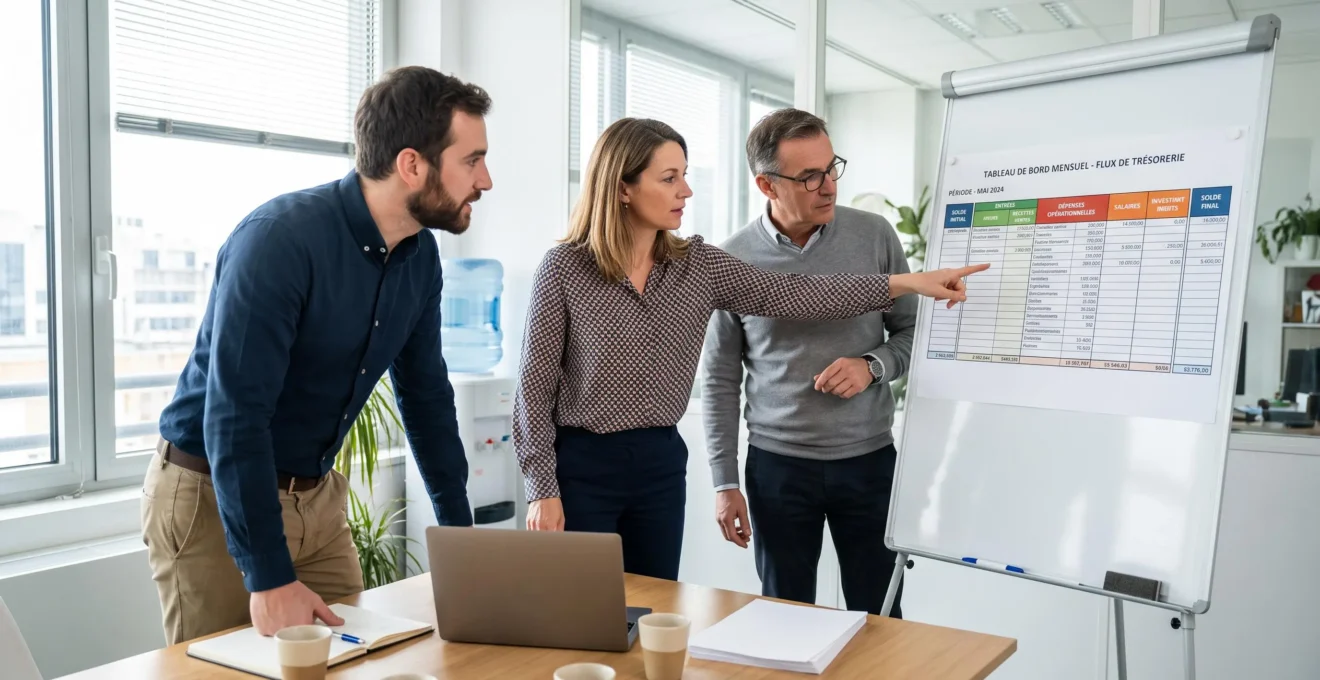
Instaurer une culture cash suppose de dépasser cette friction en instaurant des rituels collaboratifs : réunion mensuelle de revue des encours réunissant ventes, comptabilité et direction pour arbitrer les cas difficiles, partage d’un tableau de bord unique listant les clients à risque, les encours critiques et les promesses de paiement, intégration d’un critère de qualité de paiement dans l’évaluation des commerciaux (valoriser les clients qui paient dans les délais), formation des équipes commerciales aux enjeux de trésorerie et aux conséquences des retards de paiement.
Piloter avec des indicateurs simples et partagés
Les indicateurs de pilotage du poste client doivent être compréhensibles par tous les acteurs, même non financiers, et mis à jour régulièrement. Trois indicateurs centraux permettent de suivre la performance :
- DSO (délai moyen de paiement) : suivi mensuel et comparaison avec le délai contractuel moyen pour mesurer l’écart ;
- taux de litiges : nombre ou montant de factures contestées rapporté au chiffre d’affaires facturé, indicateur de qualité amont ;
- taux de recouvrement : proportion des créances effectivement encaissées dans un délai donné, indicateur d’efficacité des relances.
Compléter ces indicateurs par une segmentation du portefeuille clients (clients payeurs à jour, à surveiller, à risque) et un suivi des promesses de paiement non tenues offre une vision actionnable du poste client.
Feuille de route : cinq étapes pour structurer votre gestion du poste client
Face à un temps limité et des ressources contraintes, prioriser les actions permet d’engager la transformation sans refonte complète. Voici une feuille de route progressive en cinq étapes :
- Auditer l’existant
Établir une balance âgée complète, identifier les créances échues de plus de 60 jours et les litiges en cours non résolus. Mesurer votre DSO actuel.
- Fiabiliser les données clients
Nettoyer votre base clients (coordonnées, conditions de paiement, contacts facturation), vérifier la conformité des factures émises et corriger les erreurs récurrentes.
- Formaliser un plan de relance
Définir les étapes, les délais, les canaux et les responsables de chaque niveau de relance. Documenter les relances et consigner les promesses de paiement.
- Instaurer un rituel de revue mensuelle
Réunir comptabilité, ventes et direction pour examiner les encours critiques, arbitrer les litiges et décider des escalades nécessaires.
- Évaluer l’opportunité d’un outillage
Une fois le processus formalisé, évaluer si un logiciel de gestion du poste client peut automatiser les relances, consolider les indicateurs et gagner du temps sur les tâches répétitives.
Ces actions ne nécessitent pas d’investissement lourd initial et peuvent être déployées progressivement, étape par étape, en fonction de vos priorités et de vos ressources disponibles.
Pour les cabinets comptables qui accompagnent leurs clients PME sur ces sujets, des solutions dédiées existent pour structurer et professionnaliser la gestion de la relance client avec un pilotage centralisé adapté à la relation cabinet-client.
Gérer efficacement le poste client suppose de traiter l’ensemble du cycle order to cash comme un système cohérent, où chaque maillon conditionne le suivant. Sécuriser la facturation en amont, structurer le suivi des encours, organiser les relances de façon progressive, centraliser les litiges et instaurer une culture cash collaborative constituent les leviers actionnables pour réduire durablement le DSO et sécuriser la trésorerie. Aucune de ces actions ne produit de résultat immédiat, mais leur combinaison transforme progressivement la gestion du poste client d’une contrainte subie en un levier de performance piloté.